Genau dieser Fall ist unserer Kollegin Susi, Steuerberaterin und IHK-Immobilienmaklerin, vorgelegt worden. Was daraus wurde, zeigt, wie viel Unterschied die richtige Struktur macht.
Das Problem: Tante und Nichte sind steuerlich fast Fremde
Zwischen Mutter und Tochter gelten 400.000 Euro Freibetrag. Zwischen Tante und Nichte sind es nur 20.000 Euro, Steuerklasse II, derselbe Freibetrag wie zwischen völlig fremden Menschen. Die Tante, 86 Jahre alt, hatte reines Barvermögen. Das ist aus erbschaftsteuerlicher Sicht besonders ungünstiges Vermögen: Es gibt keine Befreiungsvorschrift dafür, und der volle Nennbetrag unterliegt der Erbschaftsteuer.
Bei 1.980.000 Euro steuerpflichtigem Erwerb greift in Steuerklasse II ein Steuersatz von 30 Prozent. Das Ergebnis wäre eine Schenkungsteuer von 594.000 Euro gewesen, fast 600.000 Euro, die ans Finanzamt statt in die Familie gegangen wären.
Die Lösung: aus Barvermögen wird begünstigtes Betriebsvermögen
Das Erbschaftsteuerrecht behandelt Betriebsvermögen fundamental anders als Privatvermögen. Nach den §§ 13a und 13b Erbschaftsteuergesetz lässt sich Betriebsvermögen bis zu einem Wert von 26 Millionen Euro steuerfrei übertragen. Die Regelverschonung stellt 85 Prozent des begünstigten Betriebsvermögens steuerfrei, sofern der Betrieb fünf Jahre fortgeführt wird. Die Optionsverschonung gewährt 100 Prozent Steuerfreiheit bei einer Weiterführung von sieben Jahren.
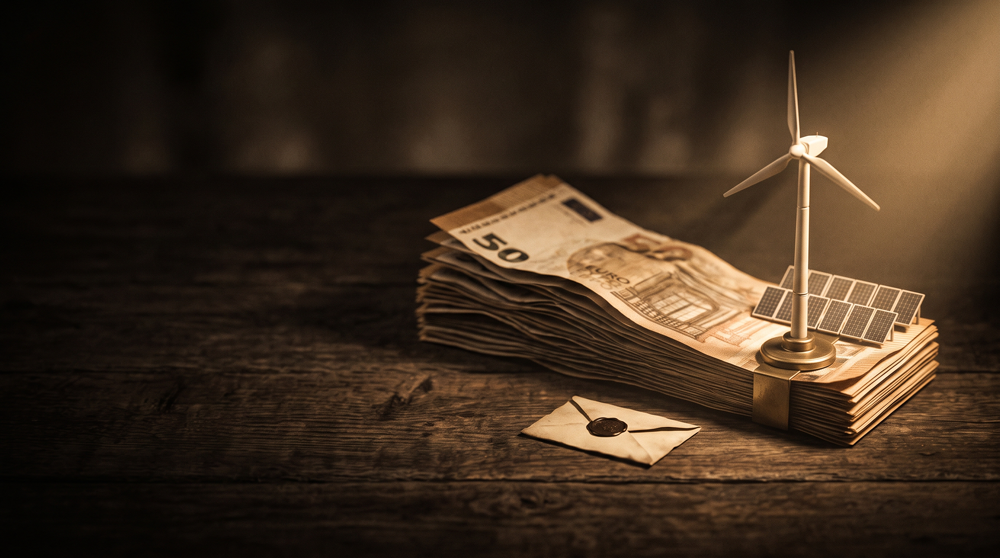
Die Tante wollte keinen Handwerksbetrieb gründen. Die pragmatische Lösung war eine Beteiligung an einem Fonds in der Rechtsform der GmbH & Co. KG, der in erneuerbare Energien investiert: Windparks, Photovoltaikanlagen, Blockheizkraftwerke.
Was als begünstigtes Vermögen zählt
Entscheidend ist nicht die Rechtsform allein. Als begünstigtes Vermögen im Sinne des Erbschaftsteuergesetzes zählen Einzelunternehmen, gewerblich geprägte, gewerblich tätige oder gewerblich infizierte Personengesellschaften sowie Kapitalgesellschaften, sofern eine Beteiligung von mehr als 25 Prozent vorliegt. Eine KG-Beteiligung war in diesem konkreten Fall die passende Umsetzung, weil die Fondsstruktur die Voraussetzungen erfüllte.
Ob eine konkrete Fondsstruktur im Einzelfall tatsächlich als begünstigungsfähiges Vermögen eingestuft wird, muss vor der Übertragung sauber geprüft werden. Das ist keine Formalität, sondern der entscheidende Schritt der Gestaltung.
So lief es konkret ab
Die Tante legte die 2 Millionen Euro in eine solche Fondsbeteiligung an. Zwei Monate später wurden die Anteile an die Nichte verschenkt. Die Nichte muss die Beteiligung mindestens sieben Jahre halten, danach kann sie frei darüber verfügen.
Für den laufenden Unterhalt war entscheidend: Die Tante musste das Geld nicht vollständig aus der Hand geben. Über die Erträge der Fondsbeteiligung, bei einer Zielrendite von rund 6 Prozent, konnte sie weiterhin von den laufenden Ausschüttungen leben, bis zur Erbschaft.
Was dabei nicht vergessen werden sollte
Diese Gestaltung ist steuerlich sauber nach den §§ 13a und 13b Erbschaftsteuergesetz. Es ist kein Graubereich. Trotzdem gilt: Eine Kapitalanlage sollte nie ausschließlich aus steuerlichen Gründen erfolgen. Rendite, Diversifikation und Werthaltigkeit der zugrunde liegenden Anlage gehören genauso geprüft wie bei jedem anderen Investment.
Und wie bereits erwähnt: Ob die konkrete Fondsstruktur im Einzelfall tatsächlich als begünstigungsfähiges Vermögen eingestuft wird, muss vor der Übertragung verifiziert werden, nicht danach. Ein Gutachten oder eine verbindliche Auskunft beim Finanzamt kann hier Rechtssicherheit schaffen.
Fazit: 594.000 Euro blieben in der Familie
Am Ende sind 594.000 Euro nicht ans Finanzamt gegangen, sondern in der Familie geblieben, vollständig legal, mit einer Struktur, die im Gesetz ausdrücklich vorgesehen ist. Der Unterschied zwischen Steuer zahlen und Steuer vermeiden lag hier nicht im Vermögen selbst, sondern allein in der Form, in der es übertragen wurde. Sprechen Sie uns an, bevor die Struktur fehlt.